
Organiser sa trésorerie quand les revenus d’indépendant varient
Pour un indépendant, un mois avec plusieurs encaissements peut être suivi d’une période plus calme. Cette irrégularité complique le paiement des charges fixes et la préparation d’une échéance fiscale ou de cotisations sociales. Le chiffre d’affaires visible sur le compte ne correspond pas toujours à un revenu disponible : certaines sommes doivent servir à régler des frais professionnels ou des obligations à venir. Une organisation régulière aide à distinguer l’argent utilisable de celui qu’il vaut mieux provisionner, sans supposer que les recettes seront identiques chaque mois.
Commencez par noter les mouvements attendus et les dépenses récurrentes : loyer professionnel, abonnements, assurances, remboursements d’emprunt ou factures habituelles. Indiquez aussi les dates probables d’encaissement, en tenant compte des délais de paiement. Ce calendrier permet de repérer un décalage d’encaissement, par exemple une facture importante qui doit être réglée après la date de prélèvement d’une charge. Pour obtenir une première estimation, additionnez les charges fixes mensuelles et comparez ce montant au solde réellement disponible, sans inclure les sommes déjà réservées à la taxe sur la valeur ajoutée ou à d’autres paiements dus.
Une méthode simple consiste à répartir chaque encaissement dès son arrivée selon sa destination. Vous pouvez distinguer les dépenses professionnelles courantes, les sommes à provisionner pour les cotisations sociales et l’impôt, et la rémunération que vous prélevez pour vos besoins personnels. Si votre activité est assujettie à la taxe sur la valeur ajoutée, la part collectée pour l’administration ne constitue pas une recette à dépenser ; les règles et les montants dépendent toutefois de votre situation. Prenons une facture encaissée de 1 200 euros toutes taxes comprises : si elle inclut 200 euros de taxe sur la valeur ajoutée, ces 200 euros ne sont pas assimilables à un revenu disponible. Les autres prélèvements doivent être estimés selon votre statut et vos obligations.
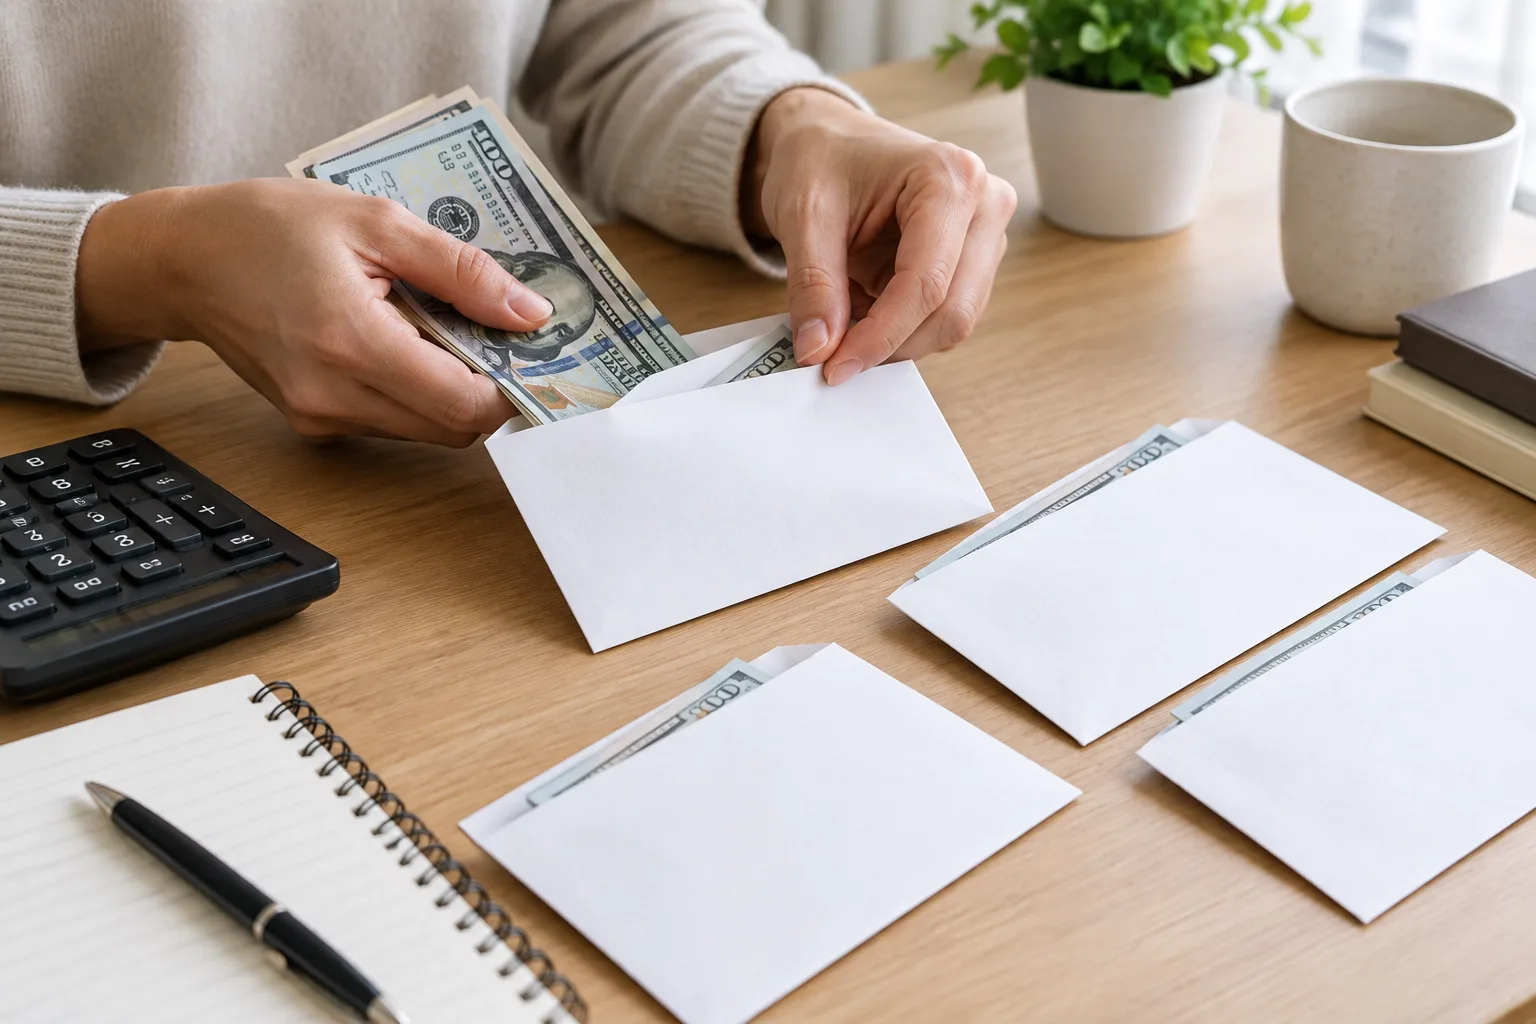
Pour fixer une rémunération personnelle, appuyez-vous sur les encaissements réellement reçus et les sorties prévisibles, plutôt que sur le montant des factures émises. Vous pouvez choisir un virement régulier, par exemple une fois par mois, à condition de vérifier que le compte professionnel conserve assez de trésorerie pour les charges proches. Un mois exceptionnellement élevé ne justifie pas nécessairement d’augmenter immédiatement ce virement : une partie peut compenser une période creuse ou alimenter le fonds de roulement. À l’inverse, si les recettes baissent plusieurs mois de suite, réexaminez vos dépenses et votre prélèvement avant que le compte ne se tende.
Une réserve de trésorerie se construit progressivement, selon les moyens de l’activité. À titre de repère, vous pouvez calculer ce que représentent un ou deux mois de charges fixes, puis définir un objectif adapté à la saisonnalité, aux délais de règlement et aux dépenses imprévues propres à votre métier. Ce montant n’est pas une règle universelle : une activité avec des encaissements rapides n’a pas les mêmes besoins qu’une activité qui attend plusieurs semaines ses règlements. Suivez chaque mois le solde du compte, les factures à recevoir et les paiements à venir. Si les échéances fiscales ou sociales sont difficiles à estimer, vérifiez les informations auprès des organismes concernés ou de votre expert-comptable.
En séparant les sommes destinées aux dépenses, aux obligations et à votre rémunération, vous rendez les périodes irrégulières plus lisibles. Un calendrier mis à jour et un point de trésorerie régulier permettent d’anticiper les besoins de fonds de roulement et de limiter les décisions prises dans l’urgence. Ajustez vos provisions à mesure que votre activité évolue, sans confondre estimation et montant définitif dû. En cas de doute sur votre régime ou une échéance, faites confirmer le calcul par un professionnel compétent.