
Indépendant : organiser sa trésorerie quand les revenus varient
Quand les encaissements changent d’un mois à l’autre, le solde du compte professionnel ne suffit pas à savoir quelle somme vous pouvez utiliser. Une facture importante peut donner une impression de marge, alors que des cotisations sociales, des frais professionnels ou une échéance fiscale restent à payer. Pour piloter votre budget, distinguez l’argent encaissé, les dépenses à venir et le revenu réellement disponible. Cette méthode ne rend pas les recettes plus régulières, mais elle aide à anticiper les périodes creuses et à prendre vos décisions avec des repères concrets.
Commencez par relever vos mouvements sur les derniers mois : encaissements reçus, charges fixes, dépenses variables et prélèvements prévus. Inscrivez les dates, car un décalage d’encaissement peut fragiliser la trésorerie même si une facture doit être payée prochainement. Votre loyer professionnel, vos abonnements ou votre assurance constituent des charges fixes ; les achats de matériel et les déplacements varient davantage. Notez aussi les échéances fiscales et les cotisations sociales à provisionner. Leur montant et leur calendrier dépendent de votre situation et de votre régime : vérifiez les informations qui vous concernent auprès des organismes compétents ou de votre expert-comptable.
Pour rendre ce suivi concret, imaginez une activité indépendante qui encaisse 4 200 euros en janvier, puis 2 600 euros en février. Ses charges fixes atteignent 900 euros par mois et ses dépenses professionnelles variables, environ 300 euros. Si elle réserve en plus 1 000 euros pour les échéances sociales et fiscales à venir, janvier ne laisse pas 4 200 euros de revenu disponible : après ces montants, il reste 2 000 euros avant les dépenses personnelles et les autres besoins de l’activité. En février, le même calcul laisse seulement 400 euros. Ces chiffres sont illustratifs ; les provisions à retenir doivent être adaptées à vos obligations réelles et à vos dépenses.
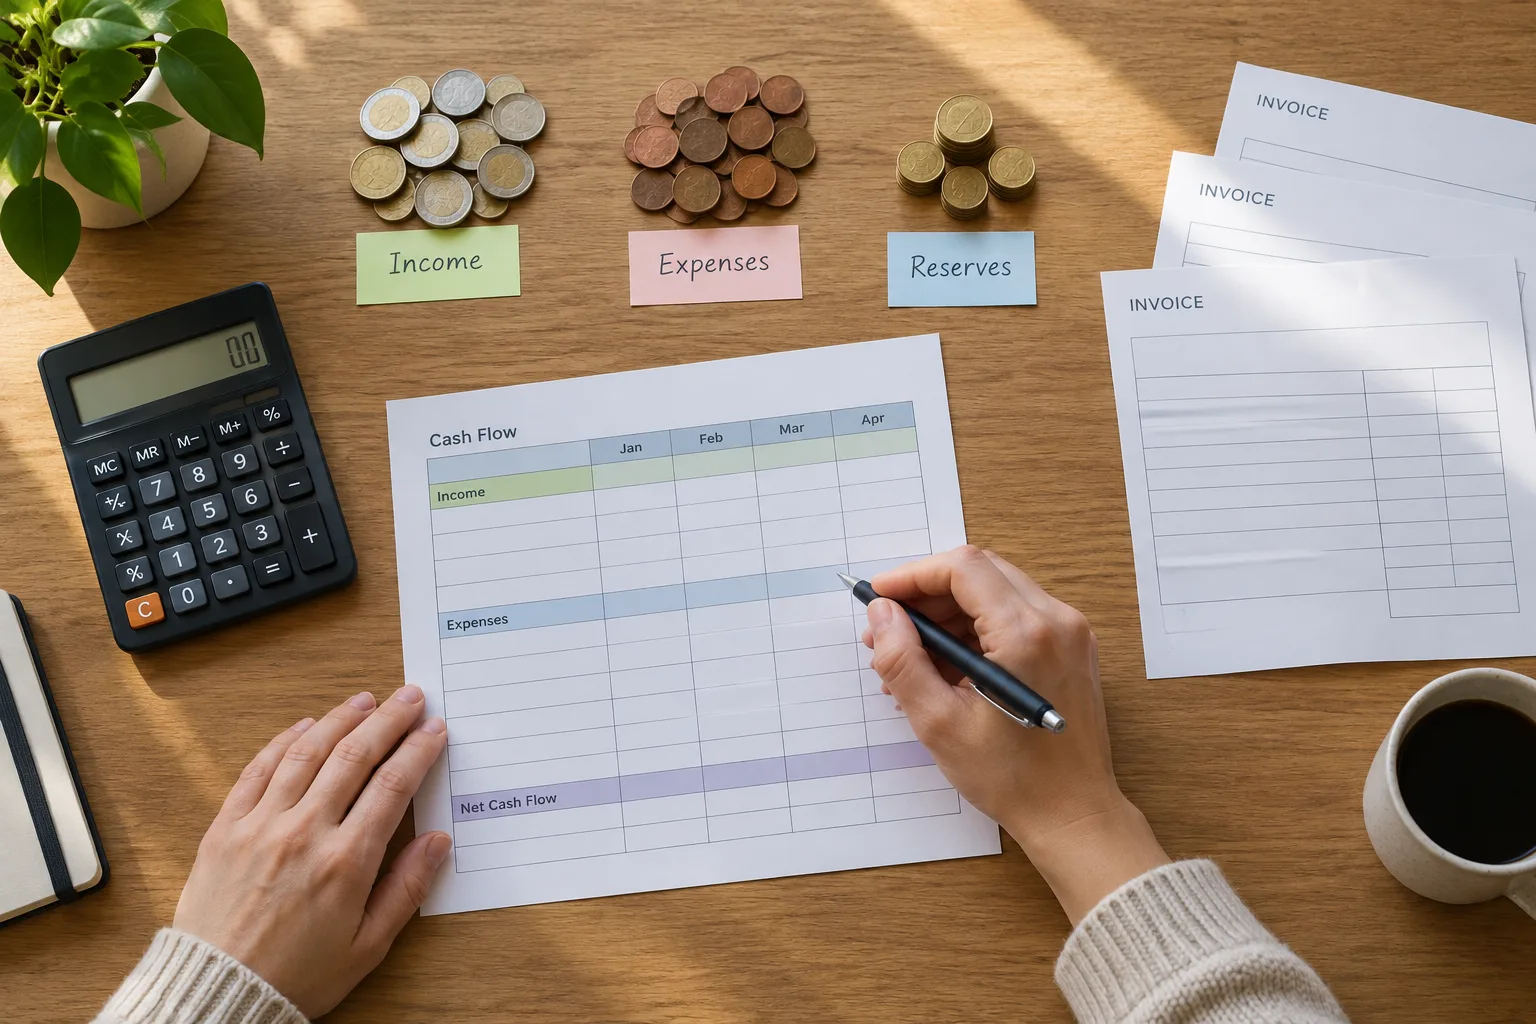
Un tableau prévisionnel, mis à jour régulièrement, permet de repérer les mois où le solde risque de baisser. Inscrivez les encaissements avec leur date probable, plutôt que de considérer une facture émise comme de l’argent déjà reçu. Ajoutez les paiements certains, puis les sommes à réserver. Si un client paie à trente jours, par exemple, faites apparaître le décalage entre la réalisation de la prestation et l’arrivée de l’argent. En cas d’incertitude, testez aussi un scénario prudent : que se passe-t-il si un règlement arrive plus tard ou si une dépense imprévue survient ? Vous pouvez alors reporter un achat non urgent ou relancer une facture en retard avant que la situation ne devienne tendue.
Pour préserver un fonds de roulement, définissez une somme minimale qui doit rester disponible sur le compte professionnel. Elle peut correspondre, par exemple, à plusieurs semaines de charges fixes, selon la régularité de vos recettes et vos besoins. Ce repère n’est pas une règle universelle : une activité saisonnière ou soumise à de longs délais de paiement peut nécessiter davantage de marge qu’une activité encaissant rapidement. Si votre trésorerie dépasse ce seuil, vérifiez d’abord que les prochaines échéances sont couvertes avant de transférer de l’argent vers votre compte personnel. Un virement régulier, ajusté à vos recettes et à vos obligations, est souvent plus lisible qu’un prélèvement improvisé après chaque encaissement.
En pratique, prévoyez un court moment chaque semaine pour actualiser les entrées et sorties, puis faites un point plus complet chaque mois. Comparez le prévisionnel au solde réel, expliquez les écarts et ajustez vos provisions lorsque votre activité évolue. Si les échéances s’accumulent ou si vous ne parvenez plus à couvrir les charges courantes, demandez conseil rapidement à un professionnel compétent. Une trésorerie suivie ne supprime pas les aléas, mais vous aide à distinguer l’argent déjà engagé de celui qui peut réellement servir à vous rémunérer.