
Indépendant : organiser une trésorerie de précaution
Quand les revenus varient d’un mois à l’autre, un solde bancaire positif ne signifie pas toujours que toute la somme est disponible. Des factures restent à régler, des clients peuvent payer en retard et des cotisations sociales ou échéances fiscales approchent. Pour éviter de décider dans l’urgence, vous pouvez organiser votre trésorerie autour de trois repères : les dépenses à venir, les sommes à réserver et le revenu que vous pouvez réellement utiliser. Cette méthode ne supprime pas les imprévus, mais elle aide à les rendre plus visibles.
Commencez par établir une vue mensuelle de vos entrées et sorties, en distinguant les dépenses professionnelles des dépenses personnelles. Notez les charges fixes, comme le loyer d’un local ou les abonnements, puis les dépenses variables et les échéances qui ne tombent qu’une ou quelques fois par an. Ajoutez les encaissements attendus, sans les confondre avec l’argent déjà reçu : un devis signé ou une facture envoyée ne constitue pas encore une trésorerie disponible. Si vos clients règlent à trente jours, intégrez ce décalage d’encaissement dans votre calendrier. Vous repérez ainsi les périodes où les paiements sortants risquent de précéder les recettes.
Pour transformer cette réserve en repère concret, partez des dépenses professionnelles indispensables et des délais habituels de paiement. Par exemple, si vos charges fixes atteignent 700 euros par mois et que certains clients paient avec un mois de retard, conserver une marge couvrant au moins ces charges pendant la période concernée peut limiter la pression sur votre compte. Ce montant n’est pas une règle universelle : une activité saisonnière, des achats de stock ou des délais plus longs peuvent demander un fonds de roulement différent. Examinez aussi vos dépenses personnelles essentielles. Si elles représentent 1 800 euros par mois, prévoyez comment vous les financez lors d’un mois creux, sans assimiler automatiquement le chiffre d’affaires à votre revenu disponible.
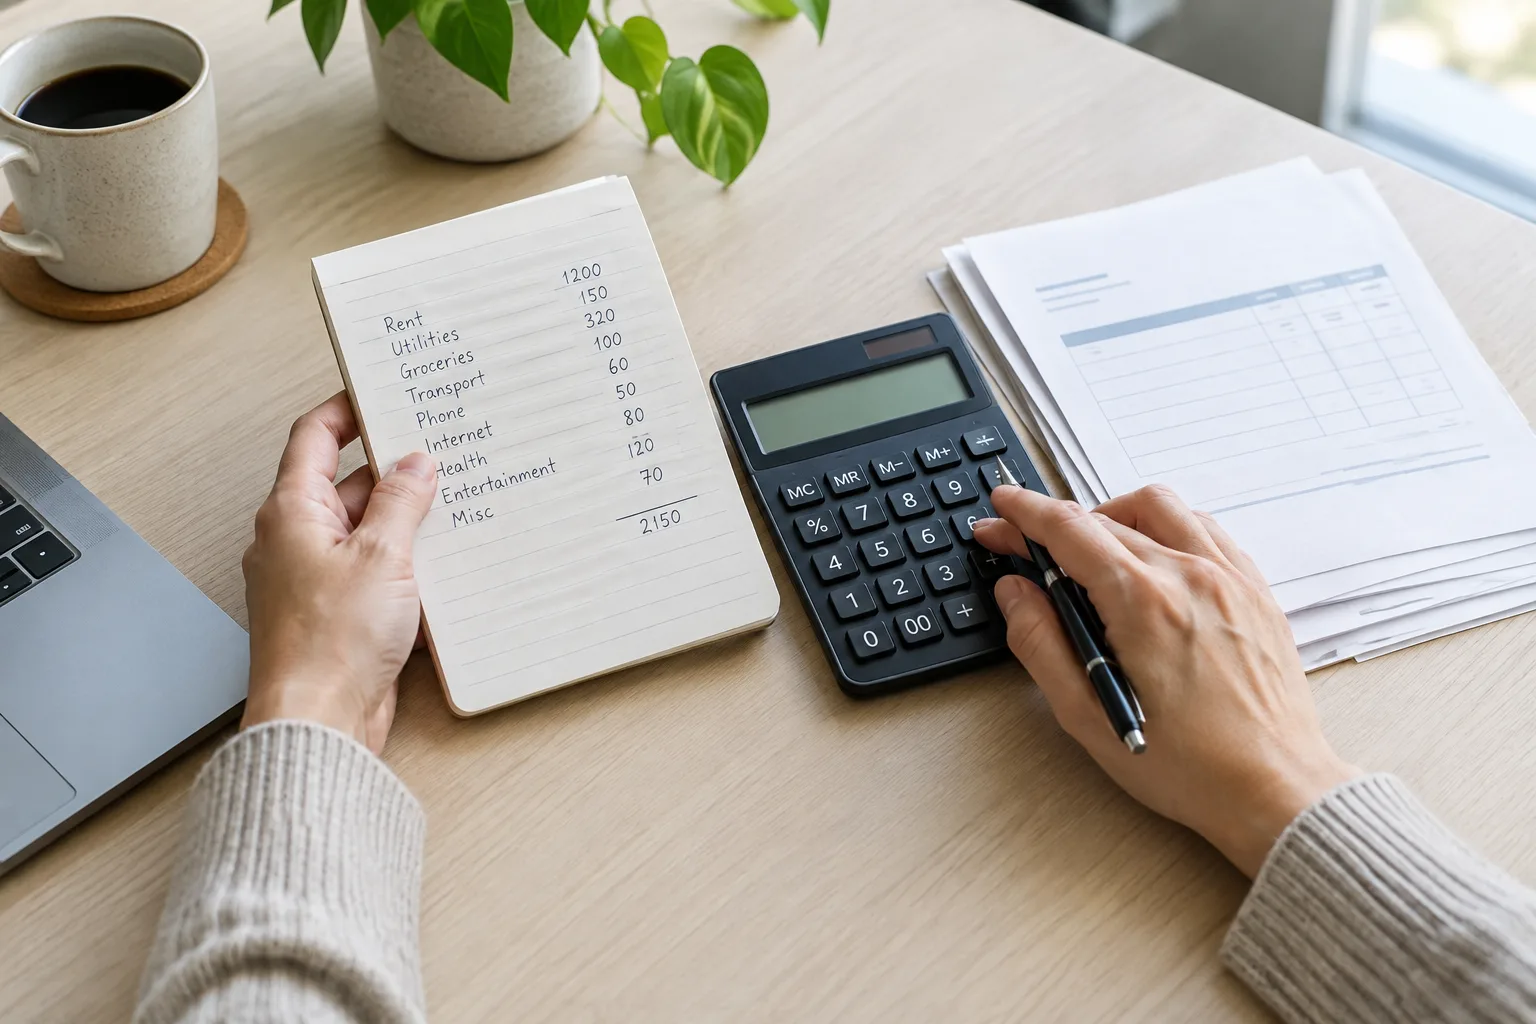
Ensuite, provisionnez séparément les sommes correspondant aux échéances connues. Dès qu’un règlement client arrive, vous pouvez transférer une part vers une réserve dédiée aux cotisations sociales, à l’impôt ou à d’autres paiements prévus. Le montant à mettre de côté dépend notamment de votre statut, de votre régime et de votre situation : les règles ne sont pas identiques pour tous. Appuyez-vous sur vos appels de cotisations, votre espace officiel et, si nécessaire, les indications de votre expert-comptable. Si vous facturez une taxe collectée pour l’administration, évitez de la traiter comme un revenu personnel. Un compte distinct peut faciliter le suivi, mais vérifiez les frais et les conditions auprès de votre banque.
Enfin, réévaluez votre organisation à intervalles réguliers, par exemple après un trimestre ou lorsqu’un contrat important change vos prévisions. Comparez les encaissements réels aux montants attendus, repérez les charges qui augmentent et ajustez les provisions si les échéances évoluent. En période difficile, identifiez d’abord les paiements prioritaires et contactez rapidement les organismes ou fournisseurs concernés pour connaître les options possibles ; ne partez pas du principe qu’un report est automatiquement accordé. Une trésorerie suivie avec méthode donne une base plus claire pour fixer votre rémunération, préparer les paiements et décider quand une dépense professionnelle reste soutenable.