
Indépendant : organiser sa trésorerie quand les revenus varient
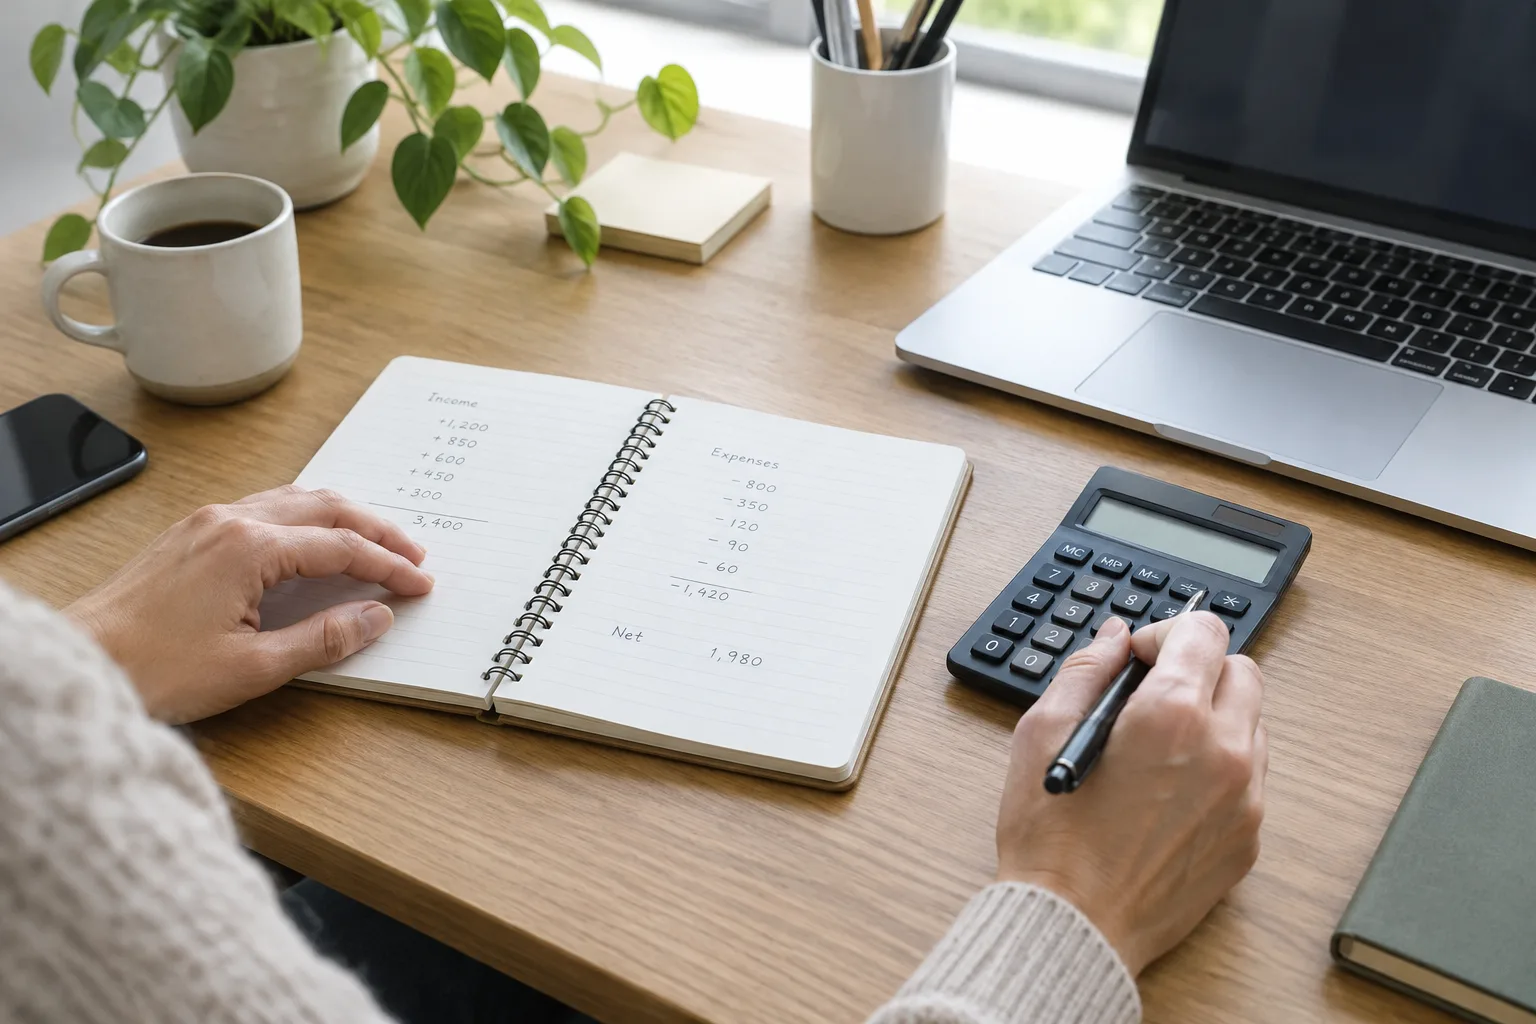
Pour un indépendant, un mois avec beaucoup d’encaissements ne garantit pas une trésorerie confortable le mois suivant. Les clients paient parfois avec retard, tandis que les charges fixes et les échéances fiscales ou sociales restent à prévoir. La difficulté consiste donc à ne pas confondre l’argent qui arrive sur le compte professionnel avec le revenu disponible. Quelques repères simples permettent de mieux anticiper les périodes creuses et de décider combien vous pouvez réellement vous verser.
Commencez par établir une vision réaliste des entrées et des sorties d’argent. Notez les factures émises, leur date probable de règlement et les dépenses professionnelles attendues : loyer, assurance, abonnement, matériel ou remboursement d’emprunt. Pour les clients qui paient régulièrement en retard, retenez une date d’encaissement prudente plutôt que la date inscrite sur la facture. Un tableau prévisionnel couvrant les prochaines semaines, actualisé chaque semaine, fait apparaître les moments où le solde risque de baisser. Il ne prédit pas exactement l’avenir, mais vous aide à repérer un décalage d’encaissement avant qu’il ne devienne urgent.
Une fois les encaissements reçus, répartissez-les avant de les dépenser. Vous pouvez utiliser plusieurs comptes ou simplement suivre des enveloppes dans un tableau : dépenses professionnelles, échéances sociales et fiscales, puis somme éventuellement disponible pour votre rémunération. Si vous collectez la taxe sur la valeur ajoutée, ne la considérez pas comme une recette acquise : le montant à reverser dépend de votre situation et des règles applicables à votre activité. Les cotisations sociales et l’impôt se calculent également selon votre statut, votre régime et d’autres éléments. Appuyez-vous sur vos échéanciers et vos documents officiels pour estimer les provisions, puis ajustez-les si vos revenus évoluent. Par exemple, sur 6 000 euros d’encaissements hors taxes, avec 1 500 euros de dépenses professionnelles et une provision estimée à 1 800 euros pour les obligations prévues, il reste 2 700 euros avant vos dépenses personnelles. Ces chiffres illustrent une méthode, pas un taux à appliquer à toutes les activités.
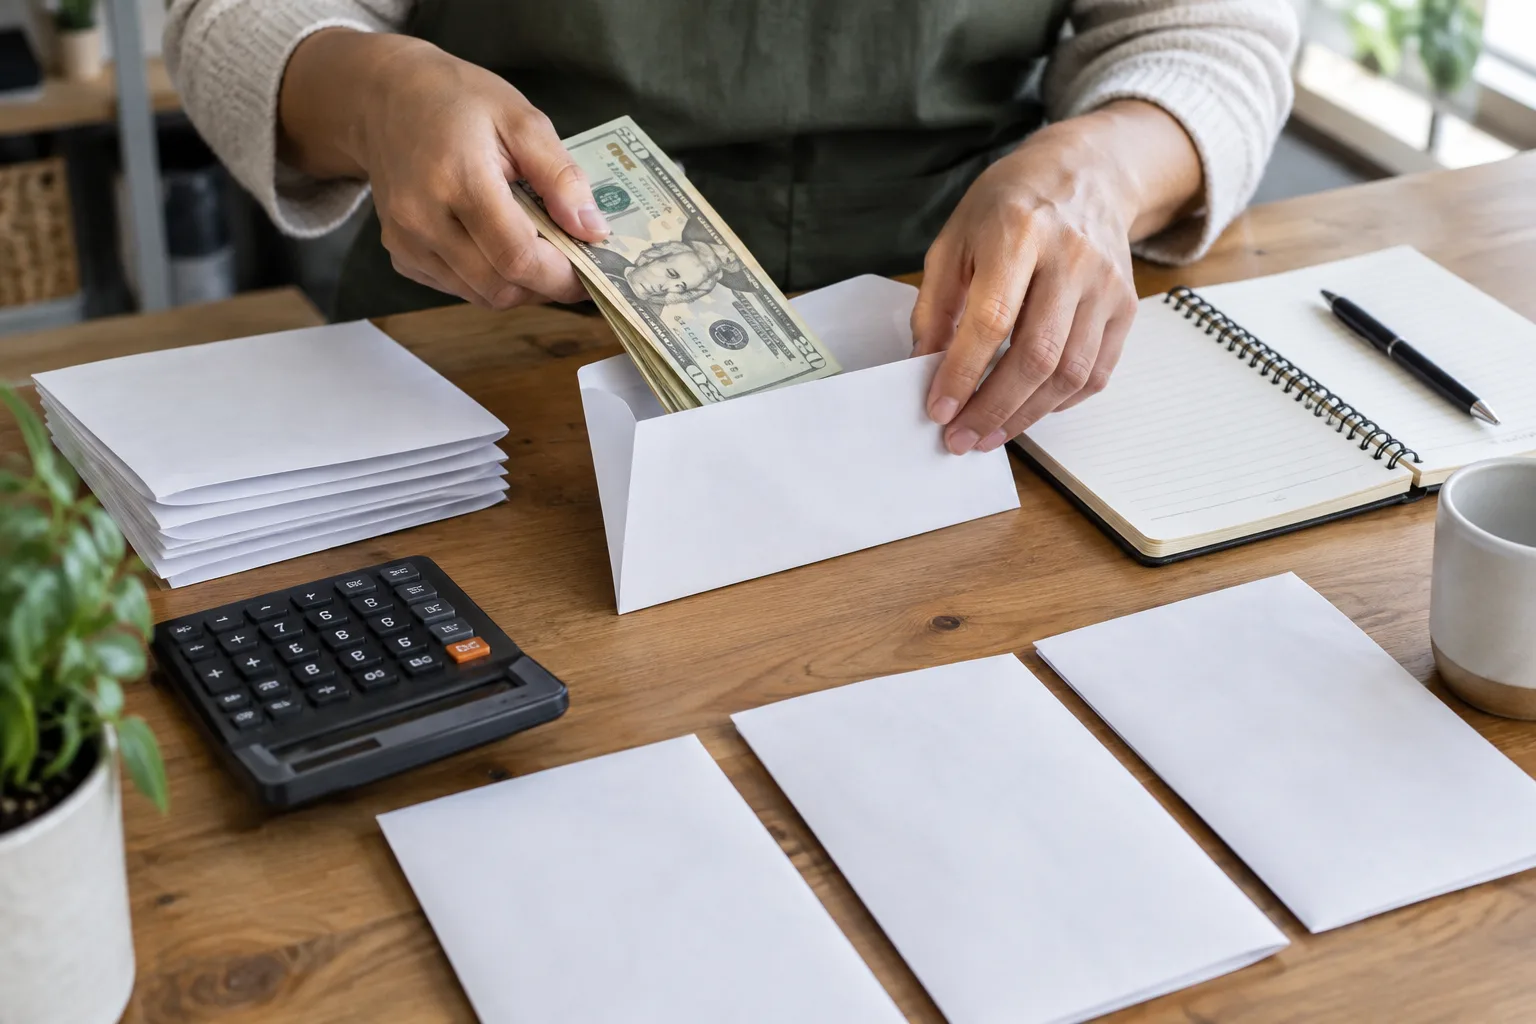
Votre trésorerie doit aussi absorber les dépenses imprévues et les retards de paiement. Fixez-vous un objectif de réserve adapté à vos charges fixes et à la régularité de votre activité, sans reprendre automatiquement une règle générale. Une entreprise avec peu de frais récurrents n’a pas les mêmes besoins qu’une activité qui doit payer un local, des salariés ou des fournisseurs avant d’être réglée. Si votre réserve est encore faible, vous pouvez la constituer progressivement en mettant de côté une somme lors des mois favorables. Avant un achat important, vérifiez son effet sur le solde prévisionnel et sur les prochaines échéances : une dépense supportable aujourd’hui peut fragiliser le fonds de roulement si plusieurs factures restent impayées.
En cas de tension, réagissez dès que le risque apparaît. Relancez un client selon les modalités prévues, échangez avec vos fournisseurs sur les dates de règlement et renseignez-vous auprès des organismes concernés si une échéance devient difficile à honorer. Les possibilités dépendent de votre situation ; mieux vaut vérifier les démarches et délais directement auprès d’eux plutôt que de supposer qu’un report sera accordé. Pour mieux vous rémunérer, privilégiez une somme régulière compatible avec le prévisionnel, puis réévaluez-la à intervalles définis. Cette méthode limite les décisions prises à partir du seul solde bancaire du jour.
Une trésorerie bien suivie repose moins sur des prévisions parfaites que sur des chiffres mis à jour et des sommes séparées selon leur usage. En distinguant charges fixes, provisions et revenu disponible, vous gagnez en visibilité sur les mois à venir. Si le calcul de vos cotisations ou de votre fiscalité reste incertain, votre expert-comptable ou l’organisme compétent peut vous aider à vérifier les hypothèses. Vous gardez ainsi une base plus claire pour piloter votre activité, sans confondre chiffre encaissé et argent réellement mobilisable.