
Indépendant : construire un plan de trésorerie pour anticiper les échéances
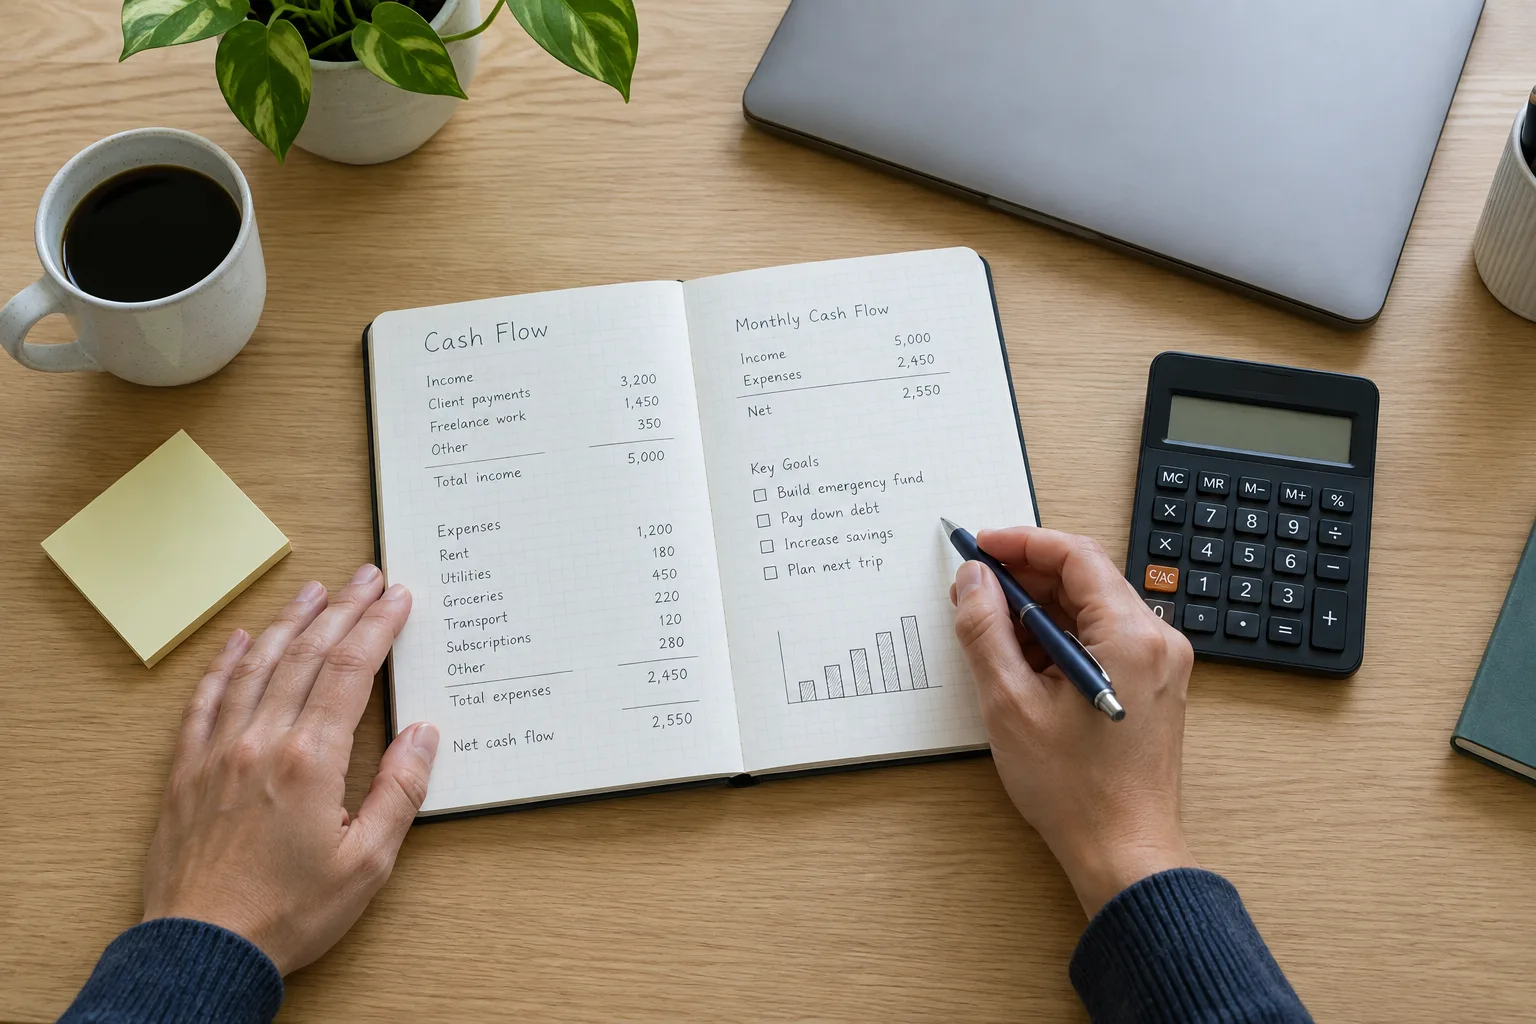
Quand les revenus varient d’un mois à l’autre, le solde bancaire ne suffit pas à savoir quelle somme vous pouvez réellement utiliser. Une facture importante encaissée aujourd’hui peut précéder plusieurs semaines sans règlement, tandis que les charges fixes et les échéances fiscales continuent de tomber. Un plan de trésorerie simple aide à rendre ces décalages visibles. Il ne prédit pas exactement l’avenir et ne remplace pas un suivi comptable : il donne des repères pour organiser les paiements, provisionner les sommes dues et préserver un fonds de roulement adapté à votre activité.
Commencez par noter, mois par mois, les entrées et les sorties prévues sur votre compte professionnel. Inscrivez les encaissements à la date probable de réception, et non à la date d’émission de la facture. Pour une facture de 2 400 euros réglée avec un mois de retard, par exemple, prévoyez l’argent le mois où le paiement devrait arriver. À l’inverse, placez les loyers, abonnements, assurances et autres charges fixes à leur date de prélèvement. Cette méthode met en évidence les périodes où les sorties risquent de dépasser les entrées, même si l’activité reste rentable sur l’ensemble de l’année.
Un tableau de trésorerie devient utile lorsqu’il relie les encaissements attendus aux échéances concrètes. Vous pouvez le tenir dans un tableur ou sur papier, avec une colonne par mois et une ligne pour chaque grande catégorie. Ajoutez le solde de départ, les encaissements prévus, les dépenses, puis le solde estimé en fin de période. Si vous commencez un mois avec 3 000 euros, prévoyez 5 000 euros d’encaissements et 4 200 euros de sorties, votre solde théorique atteint 3 800 euros. Ce chiffre reste une estimation : une facture payée tardivement ou une dépense imprévue le modifie. Actualisez donc le tableau à mesure que les paiements sont confirmés.
Il est également prudent de distinguer l’argent disponible de celui qui doit être réservé. Selon votre situation, une partie des sommes encaissées peut servir à régler des cotisations sociales, une échéance fiscale ou, le cas échéant, une taxe collectée pour le compte de l’administration. Les règles et les montants varient selon le statut, l’activité et le régime applicable : vérifiez vos échéanciers et vos documents officiels, ou demandez confirmation à votre expert-comptable. Par exemple, si votre compte reçoit 4 000 euros, ne considérez pas automatiquement cette somme comme un revenu disponible. Identifiez d’abord les charges et sommes à provisionner, puis estimez ce qui peut rester pour vous rémunérer ou financer l’activité.
Lorsque le tableau signale un mois tendu, agissez avant que le solde ne devienne insuffisant. Vous pouvez relancer un client avant l’échéance, demander un acompte lorsque vos conditions commerciales le permettent, ou discuter d’un échéancier avec un fournisseur. Examinez aussi les dépenses qui peuvent être décalées sans pénalité ni risque pour l’activité. Ces démarches ne garantissent pas un encaissement rapide ; elles vous donnent toutefois davantage de visibilité. Si le déficit prévisionnel revient plusieurs mois de suite, recherchez-en la cause : délais de paiement trop longs, charges fixes élevées ou marge insuffisante. Un besoin durable de financement mérite un échange avec un professionnel, qui pourra étudier votre situation.
Un plan de trésorerie reste utile même lorsqu’il est imparfait, à condition de le mettre à jour régulièrement et de comparer les prévisions au réel. En suivant les décalages d’encaissement et les échéances à venir, vous protégez mieux votre fonds de roulement et évitez de confondre solde bancaire et revenu disponible. Commencez avec quelques postes essentiels, puis affinez le suivi selon les besoins de votre activité. Pour les montants fiscaux ou sociaux, appuyez-vous sur les informations correspondant à votre situation plutôt que sur une estimation générale.