
Indépendant : comment anticiper les décalages de trésorerie
Pour un indépendant, une activité rentable ne garantit pas toujours un compte bancaire suffisamment approvisionné au bon moment. Une facture peut être payée après le prélèvement des charges fixes, tandis qu’une échéance fiscale ou des cotisations sociales restent à régler. Le décalage entre travail effectué, facture émise et encaissement complique alors le budget. Suivre sa trésorerie consiste à prévoir ces mouvements, et non seulement à vérifier le solde du jour.
Commencez par établir une prévision simple, semaine par semaine ou mois par mois selon votre activité. Notez le solde disponible, les encaissements attendus avec leur date probable, puis les sorties prévues : loyer professionnel, abonnements, assurances, remboursements d’emprunt et dépenses courantes. Distinguez les factures déjà réglées de celles qui restent à encaisser. Une facture émise représente une somme attendue, pas encore de l’argent utilisable. Si vos clients paient parfois en retard, retenez une date prudente plutôt que la date théorique inscrite sur votre facture.
Un exemple chiffré permet de repérer le décalage avant qu’il ne pèse. Vous disposez de 4 600 euros sur votre compte professionnel. Dans les prochaines semaines, 2 200 euros de charges fixes et 900 euros provisionnés pour vos obligations sociales et fiscales doivent sortir. Une facture de 1 800 euros est attendue, mais son règlement peut arriver après ces prélèvements. Avant son encaissement, il reste 1 500 euros après les dépenses prévues. Ce montant ne correspond pas nécessairement à votre revenu disponible : d’autres achats professionnels ou dépenses personnelles peuvent encore être à financer. La prévision aide à vérifier si le fonds de roulement suffit jusqu’au paiement, et à déplacer une dépense facultative si nécessaire.
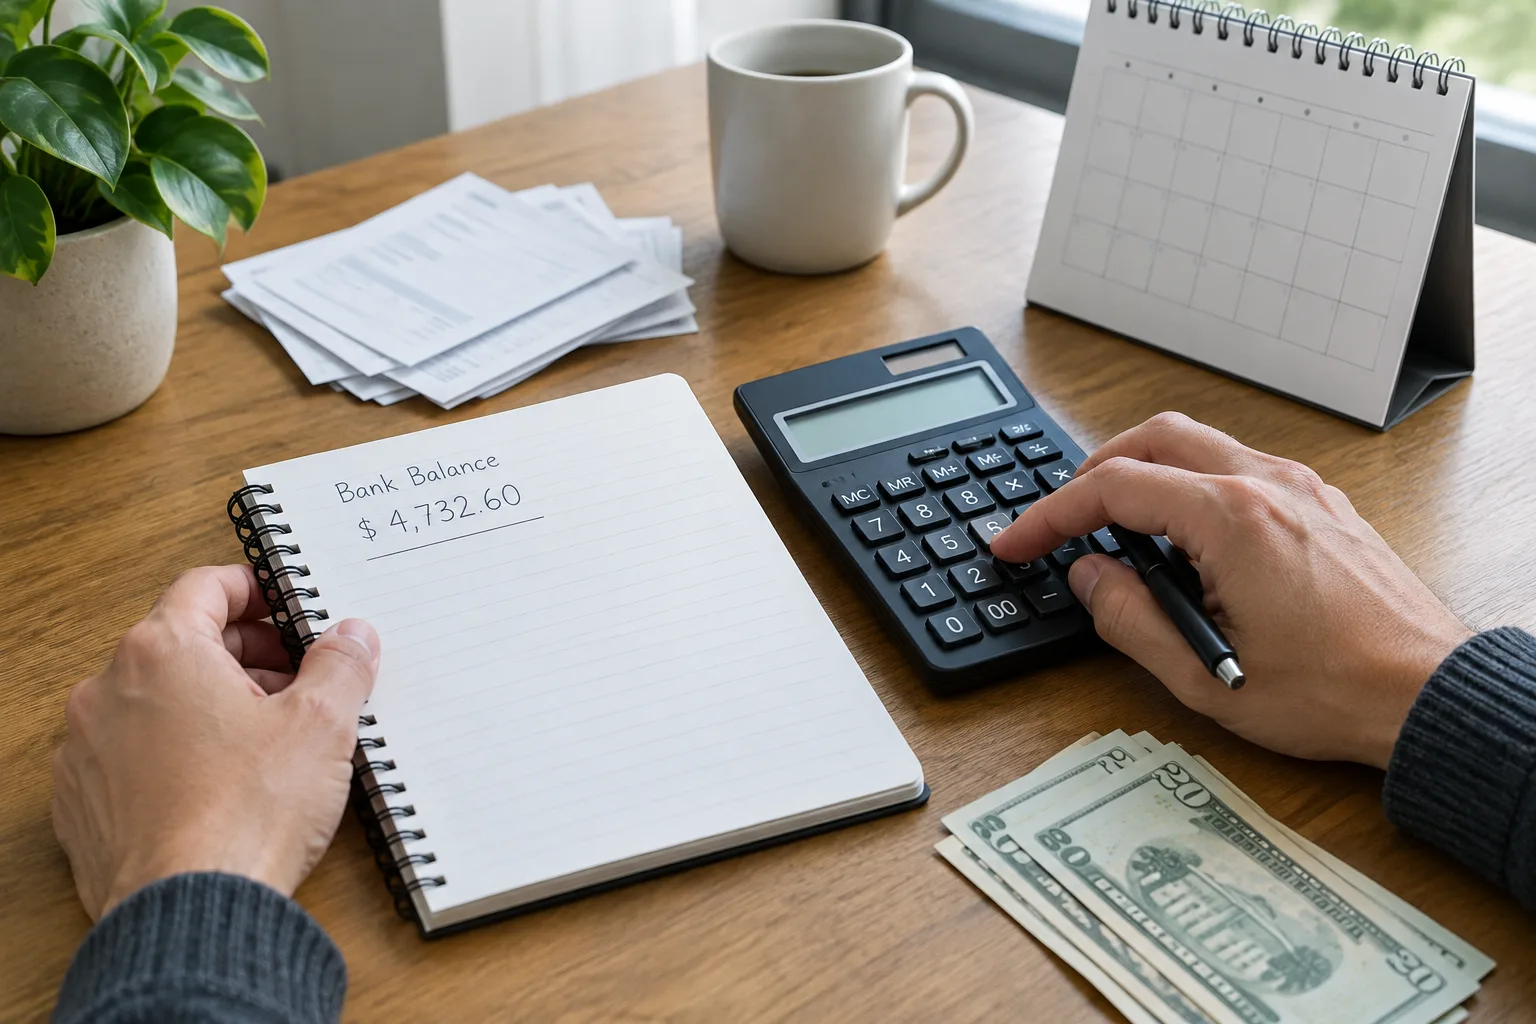
Pour réduire l’incertitude, agissez aussi sur le calendrier des encaissements. Émettez vos factures dès que le travail prévu est terminé, indiquez clairement les modalités de paiement et vérifiez que les coordonnées nécessaires sont présentes. Lorsqu’un acompte est adapté à la mission et convenu avec le client, il peut répartir les paiements au fil du travail. Suivez les factures en attente dans un tableau avec le montant, la date d’envoi, l’échéance et la date de relance. Une relance courtoise après l’échéance permet de demander où en est le règlement. Ces pratiques ne garantissent pas un paiement immédiat, mais elles rendent les retards plus visibles et facilitent les échanges.
Prévoyez enfin une marge pour les sorties qui ne varient pas avec vos encaissements. Vous pouvez isoler sur un compte distinct les sommes destinées aux cotisations sociales et aux impôts, en vous appuyant sur les estimations disponibles pour votre situation. Les montants et échéances dépendent notamment de votre régime et de votre activité : vérifiez-les auprès des organismes concernés ou d’un professionnel si un point reste incertain. Fixez aussi un seuil d’alerte, par exemple le montant nécessaire pour couvrir un mois de charges fixes. Si le solde prévisionnel passe sous ce seuil, examinez les dépenses reportables et contactez tôt vos interlocuteurs en cas de difficulté. Un découvert autorisé peut répondre à un besoin ponctuel, mais son coût et ses conditions doivent être vérifiés avant de compter dessus.
Une prévision de trésorerie n’a pas besoin d’être complexe pour être utile. Mise à jour régulièrement, elle fait apparaître les périodes tendues avant qu’elles ne deviennent urgentes et aide à distinguer l’argent encaissé des sommes déjà réservées. En cas d’écart persistant ou d’incertitude sur vos obligations, faites vérifier vos hypothèses par un expert-comptable ou l’organisme compétent. Vous gardez ainsi des repères concrets pour piloter votre activité sans confondre chiffre d’affaires et argent réellement disponible.