
Budget personnel : répartir les dépenses annuelles sur l’année
Une facture qui ne revient qu’une ou deux fois par an peut déséquilibrer un budget pourtant équilibré au quotidien. Assurance, entretien du véhicule, frais scolaires ou abonnement annuel : ces dépenses sont prévisibles, mais leur montant arrive parfois en une seule fois. Les intégrer progressivement au budget mensuel permet de mieux anticiper leur effet sur le compte courant. L’objectif n’est pas de mettre de côté au détriment des dépenses essentielles, mais de donner une place réaliste à ces échéances dans le calcul du revenu disponible.
Commencez par repérer les dépenses qui ne sont pas prélevées chaque mois. Consultez vos relevés bancaires des douze derniers mois et vos contrats, puis notez les montants et les périodes de paiement. Pensez aussi aux frais moins réguliers, comme une réparation habituelle ou le renouvellement d’un équipement, sans les confondre avec une urgence imprévisible. Si le montant varie, retenez une estimation prudente à partir des factures passées et vérifiez-la lorsque vous recevez le prochain avis. Cette étape évite de bâtir le budget sur un montant trop faible ou d’oublier une dépense simplement parce qu’elle est éloignée.
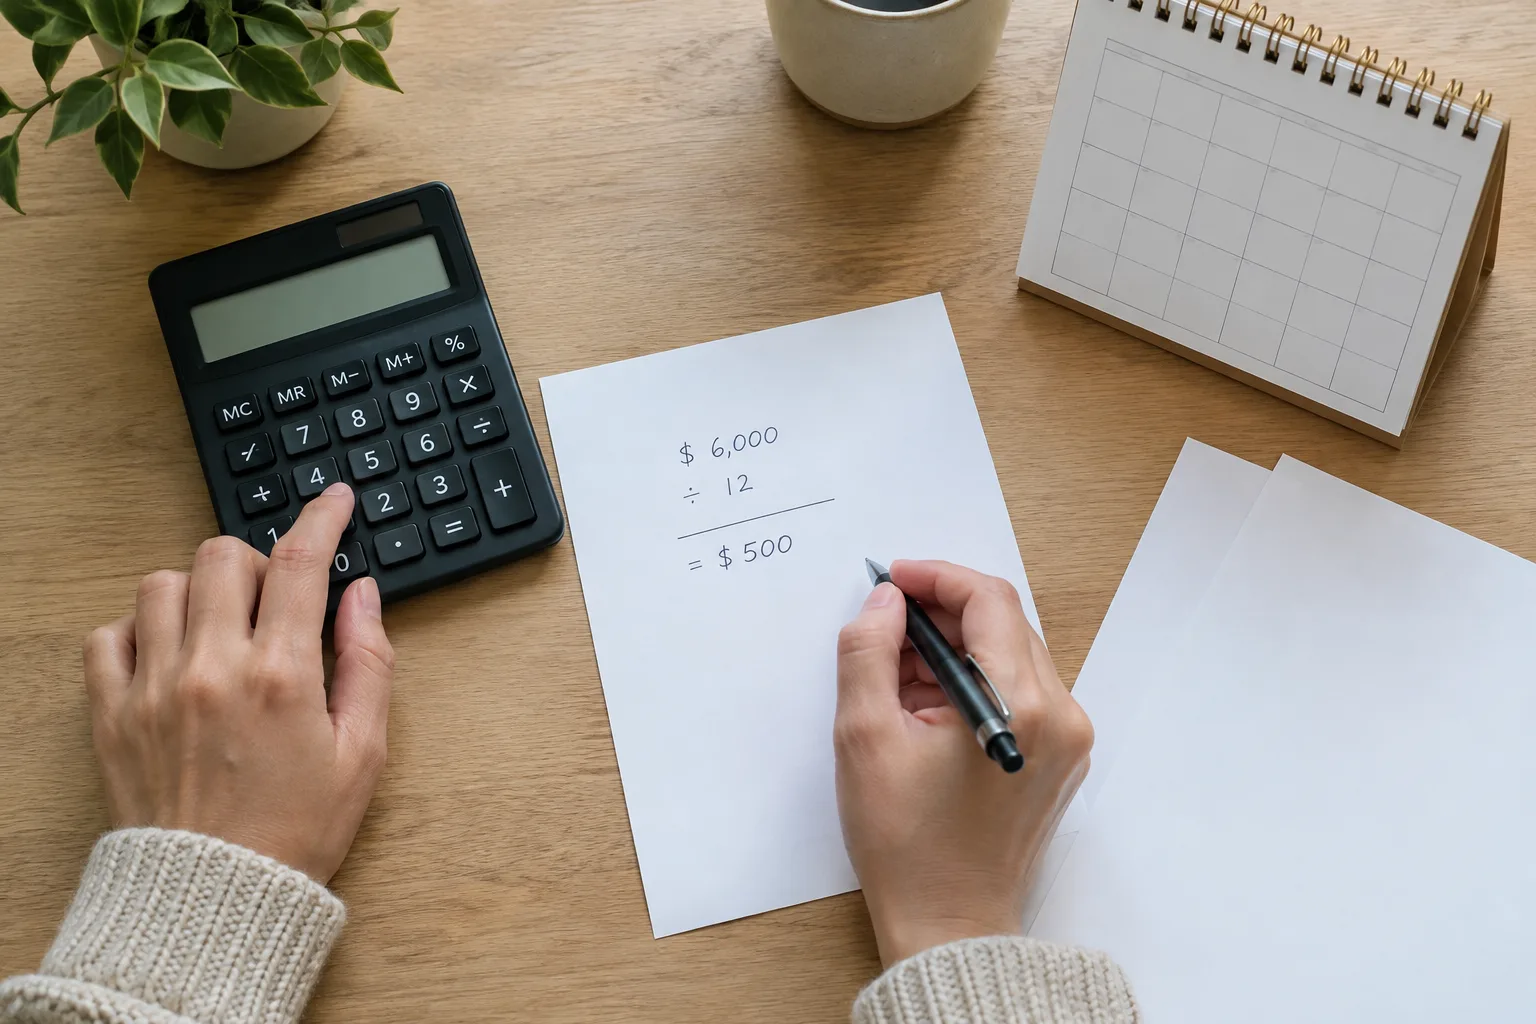
Pour passer du montant annuel à un repère mensuel, additionnez les dépenses prévues et divisez le total par douze. Par exemple, si vos dépenses non mensuelles atteignent 960 euros sur l’année, le repère est de 80 euros par mois. Vous pouvez transférer cette somme vers un compte d’épargne ou la réserver dans votre compte courant, à condition de suivre clairement le montant destiné aux factures. Le choix dépend de votre organisation et des éventuels frais ou conditions du compte. Si une échéance approche et que vous n’avez pas encore constitué la somme, divisez le reste à prévoir par le nombre de mois disponibles : une assurance de 360 euros dans trois mois demande, par exemple, 120 euros par mois jusque-là.
Cette méthode doit rester compatible avec vos charges fixes et vos dépenses courantes. Après avoir prévu le logement, l’énergie, l’alimentation et les remboursements éventuels, vérifiez que la somme mensuelle consacrée aux échéances différées ne vous oblige pas à utiliser régulièrement le découvert. Si le budget est trop serré, hiérarchisez les paiements selon leur date et leur importance, puis recherchez les ajustements possibles dans les dépenses non essentielles. Vous pouvez aussi étaler certaines factures si le fournisseur le propose, en vérifiant le coût et les conditions avant d’accepter. Une mensualisation simplifie le calendrier, mais ne réduit pas nécessairement le montant total payé.
Enfin, mettez à jour votre estimation lorsque vos contrats, votre logement ou votre situation familiale changent. Un point rapide tous les trois ou quatre mois permet de comparer les sommes mises de côté aux échéances réelles et de corriger le montant mensuel. Si une dépense finalement inférieure libère un reliquat, ne le considérez pas automatiquement comme de l’argent à dépenser : il peut couvrir une prochaine facture ou renforcer votre épargne de précaution. En transformant les paiements espacés en repères mensuels, vous rendez votre budget plus lisible et réduisez les mauvaises surprises, sans supposer que chaque mois se déroule exactement comme prévu.