
Indépendant : organiser ses revenus quand les encaissements varient
Pour un indépendant, un bon mois d’encaissement ne signifie pas toujours que le même montant peut être dépensé. Une facture réglée en retard, des cotisations sociales à payer ou une échéance fiscale à anticiper peuvent réduire rapidement la trésorerie. Le défi consiste à distinguer l’argent qui transite sur le compte professionnel du revenu réellement disponible. Une méthode simple, fondée sur des repères réguliers plutôt que sur les recettes du dernier mois, aide à préserver le fonds de roulement et à mieux préparer les périodes creuses.
Commencez par suivre les sommes encaissées et les dépenses professionnelles sur un tableau ou un outil de gestion. Notez les dates prévues de règlement des factures, les charges fixes — abonnement, assurance, loyer ou logiciel — et les dépenses variables. Le chiffre d’affaires facturé n’est pas une somme disponible : tant que le client n’a pas payé, il ne finance pas les sorties du compte. Une fois le paiement reçu, vérifiez aussi si une part correspond à une taxe collectée pour l’administration, lorsque votre régime vous concerne. Les règles diffèrent selon la situation : votre espace fiscal ou votre expert-comptable peut confirmer le traitement applicable.
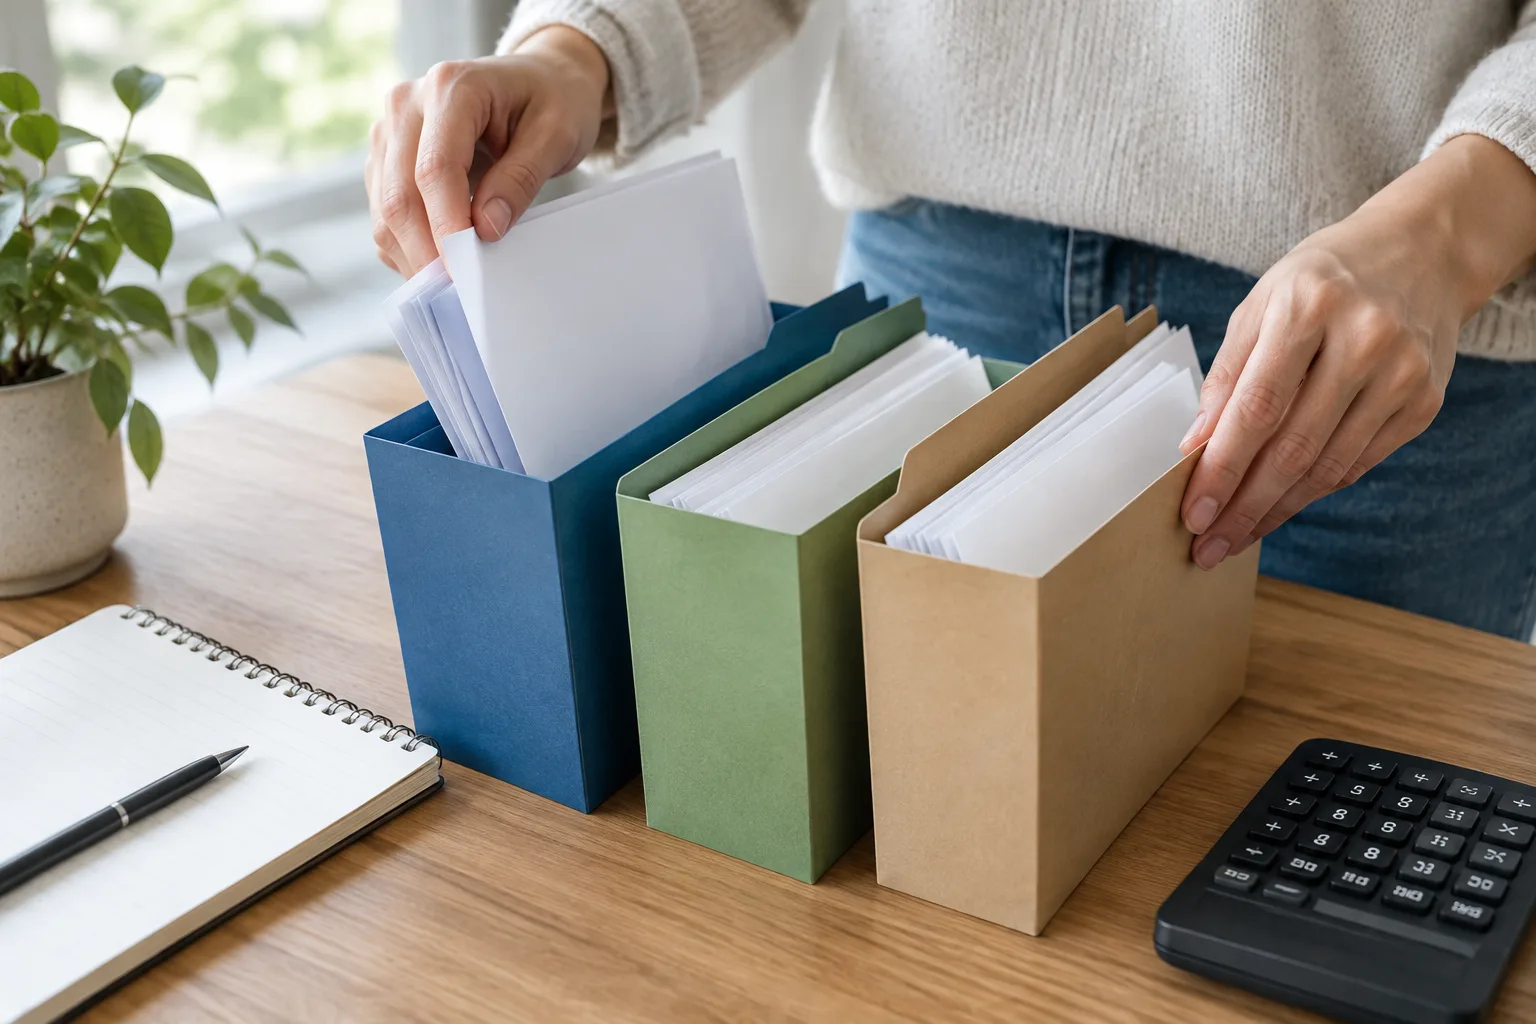
Commencez par distinguer les sommes encaissées de celles réellement disponibles. Après chaque règlement, vous pouvez répartir l’argent entre plusieurs enveloppes, qu’elles soient matérialisées par des comptes séparés ou simplement suivies dans votre budget : dépenses professionnelles, cotisations sociales et impôts à provisionner, réserve de trésorerie, puis rémunération personnelle. Par exemple, sur 4 800 euros encaissés, imaginons 900 euros de frais professionnels, 1 400 euros provisionnés pour les prélèvements sociaux et fiscaux, et 500 euros ajoutés à la réserve. Il resterait 2 000 euros avant d’éventuelles autres dépenses. Ces montants sont uniquement illustratifs : les prélèvements dépendent notamment de votre activité, de votre régime et de votre situation. Mieux vaut vérifier une estimation adaptée que reprendre un pourcentage trouvé en ligne.
Pour déterminer votre revenu disponible, partez ensuite des dépenses indispensables et d’un scénario prudent. Additionnez les charges fixes mensuelles, les dépenses variables nécessaires à l’activité et les échéances connues. Comparez ce total aux encaissements effectivement reçus, plutôt qu’aux factures émises. Si vos clients paient parfois avec plusieurs semaines de décalage, ce délai doit apparaître dans vos prévisions : une prestation terminée n’alimente pas la trésorerie tant que son règlement n’est pas arrivé. Vous pouvez établir un calendrier sur trois mois, puis le mettre à jour chaque semaine. Il rend visibles les périodes où les sorties prévues dépassent les entrées probables et permet d’ajuster à temps une dépense non urgente.
La réserve de trésorerie sert à absorber les écarts, pas à financer durablement un niveau de dépenses trop élevé. Fixez d’abord un seuil en euros correspondant à vos besoins professionnels essentiels sur une période que vous jugez réaliste, en tenant compte de la régularité de votre activité. Si vous partez de zéro, alimentez cette réserve progressivement, même avec de petites sommes lors des bons mois. Un fonds de roulement suffisant facilite le paiement des charges pendant un décalage d’encaissement. En revanche, si une difficulté se répète, examinez aussi les causes : retards de facturation, délais de paiement accordés aux clients ou charges fixes trop lourdes. Une relance courtoise et des conditions de règlement clairement indiquées peuvent aider à mieux suivre les paiements, sans garantir leur date.
Enfin, choisissez un montant de rémunération que votre trésorerie peut soutenir et réexaminez-le régulièrement, plutôt que de retirer tout le surplus d’un mois favorable. Conservez vos justificatifs et comparez vos prévisions aux dépenses réelles : les écarts permettent d’affiner les provisions pour les prochaines échéances. Si vos prélèvements changent ou si votre activité évolue, faites vérifier vos estimations par un professionnel compétent. En séparant les recettes, les charges et l’argent à provisionner, vous obtenez une vision plus fiable de votre revenu disponible et prenez vos décisions avec davantage de recul.