
Indépendant : organiser sa trésorerie quand les revenus varient
Quand les encaissements changent d’un mois à l’autre, le solde bancaire peut donner une impression trompeuse. Un mois chargé ne signifie pas que toute la somme reçue est disponible : il faut encore régler les charges fixes, les cotisations sociales et les échéances fiscales. À l’inverse, une période plus calme peut survenir avant le paiement d’une facture déjà émise. Pour limiter ces décalages, l’objectif est de savoir quelle part de la trésorerie est réellement mobilisable et quelle part doit être réservée. Cette organisation ne garantit pas l’absence de difficultés, mais elle aide à anticiper les sorties d’argent et à prendre des décisions avec des repères plus fiables.
Commencez par établir une vue mensuelle des entrées et des sorties, même si vos revenus ne sont pas mensuels. Notez les sommes effectivement encaissées, les dépenses professionnelles récurrentes et les échéances connues. Distinguez une facture envoyée d’un paiement reçu : tant que le client n’a pas réglé, la somme ne finance pas les dépenses du jour. Par exemple, si vous facturez 3 000 euros en mars mais que 1 200 euros ne sont encaissés qu’en avril, votre trésorerie de mars ne comprend que les paiements réellement reçus. Inscrivez aussi les prélèvements à venir et les dépenses moins fréquentes, comme une assurance annuelle ou le renouvellement d’un équipement. Un tableau simple, mis à jour chaque semaine, suffit souvent à repérer les périodes tendues.
Un compte professionnel bien approvisionné ne signifie pas que tout l’argent qui y figure est disponible. Dès qu’un paiement arrive, vous pouvez répartir les sommes entre les dépenses immédiates, les obligations à provisionner et une réserve de trésorerie. Les outils diffèrent selon les banques : sous-comptes, virements programmés ou simple suivi dans un tableau. Prenons 4 800 euros encaissés au cours d’un mois. Après 1 500 euros de frais professionnels déjà prévus, il reste 3 300 euros, mais ce montant n’est pas nécessairement votre revenu disponible : les cotisations sociales et l’impôt peuvent encore être à régler. Le montant à mettre de côté dépend notamment de votre statut, de votre activité et de votre situation fiscale. Appuyez-vous sur les échéances et estimations qui vous concernent, et vérifiez-les auprès de votre expert-comptable ou des organismes compétents si nécessaire.
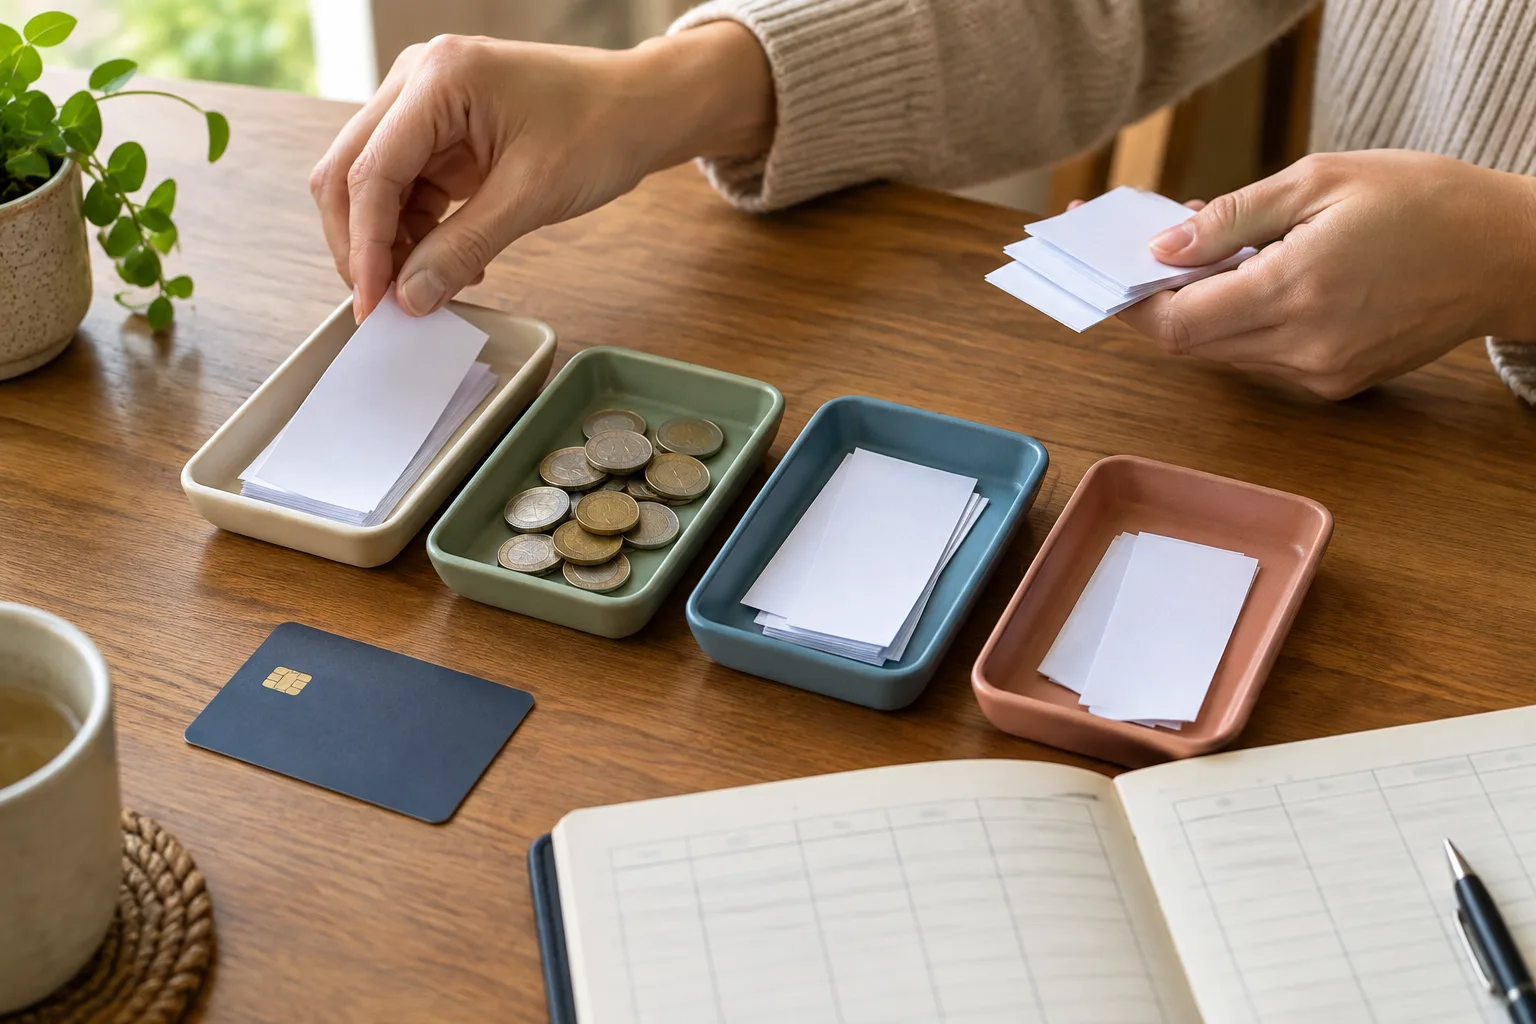
La réserve sert à absorber un retard de paiement, une baisse temporaire d’activité ou une dépense imprévue. Pour la construire, partez de vos charges fixes professionnelles et de la durée pendant laquelle vous souhaitez pouvoir les couvrir. Si elles atteignent 1 200 euros par mois, une réserve correspondant à un mois de ces charges représente 1 200 euros ; ce repère ne comprend pas forcément les dépenses variables ni vos besoins personnels. Fixez un objectif adapté à la régularité de vos encaissements et à votre activité, puis alimentez-le progressivement, par exemple après les mois où la trésorerie le permet. Évitez de confondre cette réserve avec les sommes déjà affectées aux cotisations ou aux échéances fiscales : la même somme ne peut pas financer deux besoins différents.
Enfin, actualisez vos prévisions dès qu’un client retarde un règlement, qu’une dépense change ou qu’une échéance approche. Une prévision glissante sur les prochaines semaines, comparée au solde réellement disponible, met en évidence les décalages avant qu’ils ne deviennent urgents. Si un manque apparaît, contactez rapidement les interlocuteurs concernés pour connaître les options possibles, sans compter sur un report qui n’a pas été confirmé. Cette méthode demande peu de temps, mais repose sur des chiffres régulièrement vérifiés. En séparant les encaissements, les charges et les provisions, vous obtenez une lecture plus juste de votre trésorerie et pouvez mieux protéger votre fonds de roulement, tout en gardant à l’esprit que les règles et montants applicables varient selon votre situation.