
Comment déterminer le revenu disponible quand on est indépendant ?
Pour un indépendant, le solde du compte bancaire ne correspond pas nécessairement à de l’argent disponible pour les dépenses personnelles. Une facture réglée peut encore devoir financer des charges professionnelles, des cotisations sociales ou une échéance fiscale. À l’inverse, un mois avec peu d’encaissements ne signifie pas toujours que l’activité est en difficulté : certains clients paient avec retard, tandis que les charges fixes continuent de tomber. Distinguer ces sommes aide à prendre des décisions plus sereines, sans confondre trésorerie et revenu.
Commencez par noter ce qui entre réellement sur le compte et à quelle date, plutôt que de vous fier uniquement aux factures émises. Une facture de 1 500 euros qui n’est pas encore payée ne permet pas de régler une échéance aujourd’hui. En parallèle, recensez les sorties prévisibles : loyer professionnel, abonnements, assurance, achats nécessaires et prélèvements sociaux ou fiscaux. Cette vue d’ensemble révèle les périodes où un décalage d’encaissement peut fragiliser le fonds de roulement, c’est-à-dire la réserve qui permet de faire face aux dépenses courantes.
Une méthode simple consiste à répartir chaque encaissement dès son arrivée. Séparez d’abord, si vous en facturez, les sommes correspondant à la taxe sur la valeur ajoutée : elles ne constituent pas votre rémunération et leur traitement dépend de votre régime. Provisionnez ensuite les cotisations sociales et les impôts selon les échéances et estimations qui s’appliquent à votre situation. Par exemple, sur 3 000 euros encaissés hors taxe, vous pouvez prévoir, à titre illustratif, 750 euros pour ces obligations, 600 euros pour les charges professionnelles et 300 euros pour renforcer votre réserve. Les 1 350 euros restants ne deviennent un revenu disponible qu’après vérification des dépenses à venir. Ces montants sont fictifs : ils ne correspondent pas à un taux universel.
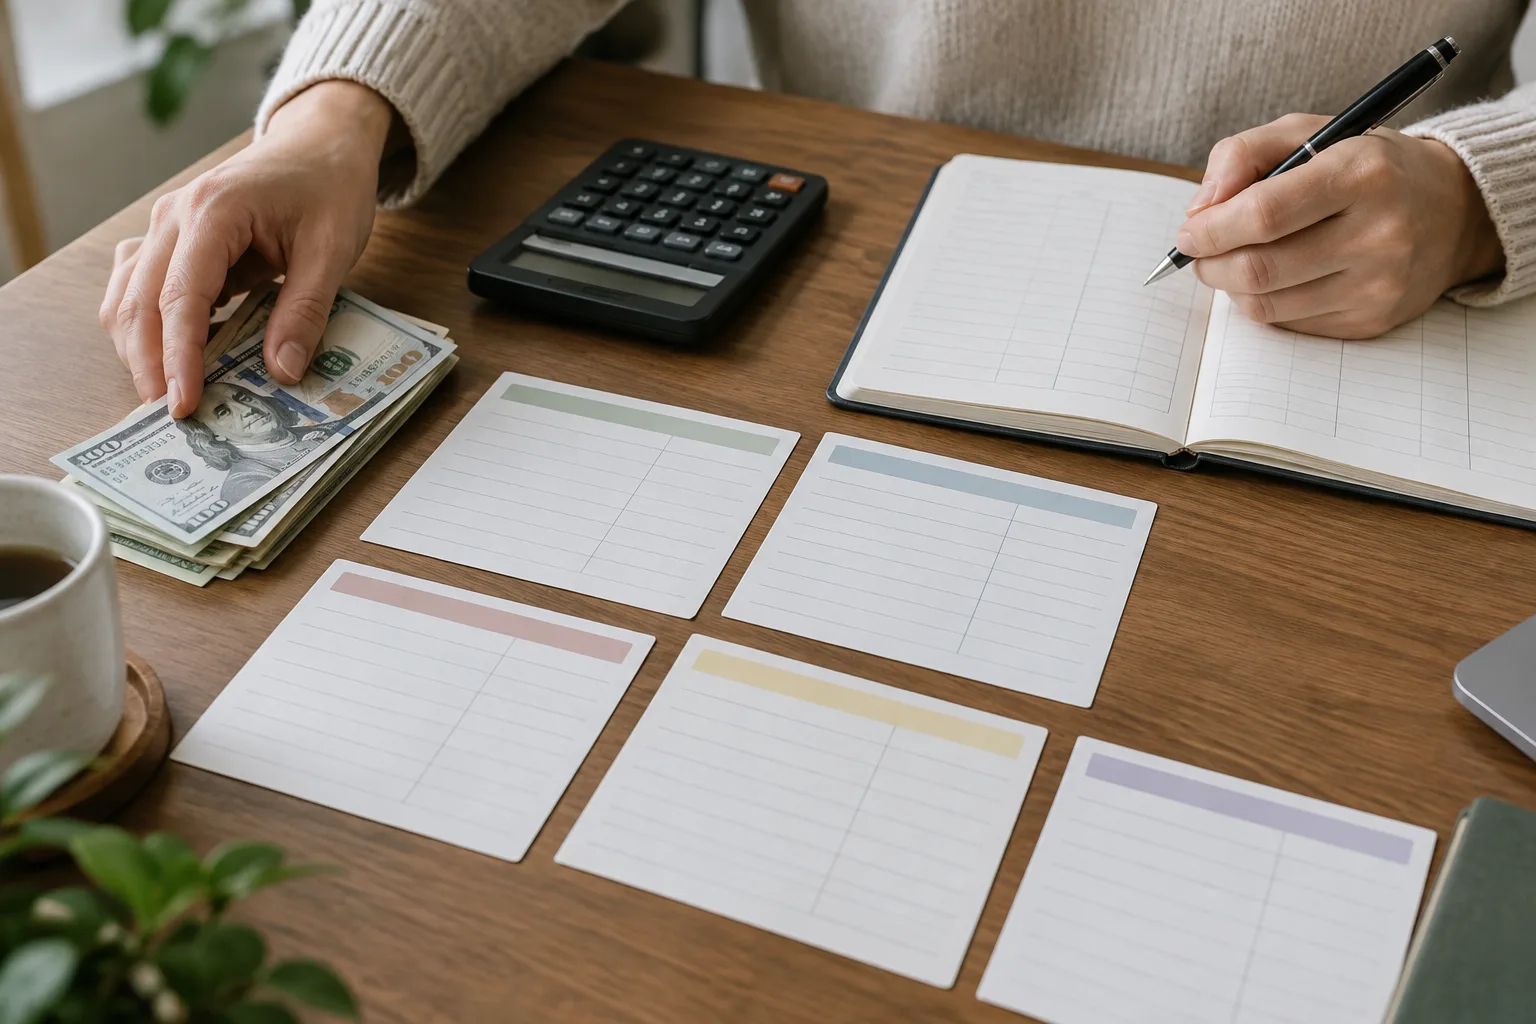
Pour fixer vos provisions, appuyez-vous sur des éléments vérifiables : appels de cotisations, échéancier fiscal, résultat estimé et dépenses déjà engagées. Les règles varient selon le statut, l’activité et le régime fiscal ; une estimation observée l’année précédente peut donc devoir être ajustée. En cas de changement de chiffre d’affaires ou de situation, vérifiez vos informations auprès des organismes concernés ou demandez conseil à un expert-comptable. Il est également prudent de prévoir une marge pour une régularisation ou une dépense exceptionnelle, sans immobiliser toute la trésorerie si l’activité a besoin de financer ses achats.
Un suivi mensuel tient sur un tableau simple : solde bancaire, encaissements attendus avec leur date probable, charges fixes, dépenses ponctuelles et provisions réservées. Comparez ensuite le solde réellement disponible aux paiements prévus dans les semaines suivantes. Si un client décale un règlement, vous pouvez repérer tôt le risque de découvert et relancer la facture ou ajuster une dépense non urgente. Un compte distinct pour l’activité facilite souvent la lecture des mouvements et évite de mélanger les dépenses personnelles et professionnelles. Les obligations de compte dépendent toutefois de votre situation : vérifiez les règles applicables à votre activité.
Déterminer votre revenu disponible revient donc à partir des encaissements réels, puis à soustraire les charges, les sommes à provisionner et la réserve nécessaire à l’activité. Révisez ce calcul régulièrement : les mois ne se ressemblent pas toujours et une prévision n’est pas une garantie. En gardant une trace des échéances et des décalages de paiement, vous disposez de repères plus fiables pour organiser vos dépenses personnelles et préparer vos décisions. Si les calculs deviennent incertains, un professionnel pourra vous aider à les adapter à votre statut.